Skip links

Unfallinstandsetzung

Ein Autounfall kommt immer unerwartet und bringt viele Fragen mit sich: Wie wird der Schaden fachgerecht repariert? Muss ein Sachverständiger hinzugezogen werden? Brauche ich anwaltliche Unterstützung? Was ist bei der Abstimmung mit der Versicherung zu beachten? Wie bleibe ich während der Reparatur mobil – und wer übernimmt am Ende die Kosten?

Wir unterstützen Sie bei der technischen und organisatorischen Abwicklung.

Dazu gehören die sorgfältige Schadenaufnahme, die Planung der Reparatur, die Bereitstellung relevanter Unterlagen und bei Bedarf die Abstimmung mit Sachverständigen, Anwälten und Versicherungen. Den Reparaturablauf erklären wir Ihnen verständlich und halten Sie über die nächsten Schritte auf dem Laufenden.

Eine Rechtsberatung bieten wir nicht an. Bei rechtlichen Fragen empfehlen wir Ihnen die Unterstützung spezialisierter Rechtsanwälte und vermitteln auf Wunsch geeignete Ansprechpartner.
Für uns zählen Ihre Interessen

Unfallinstandsetzung ist unser Fachgebiet. Als unabhängiger Karosserie- und Lackierfachbetrieb verfügen wir über spezialisierte Fachkräfte, moderne Werkstattausstattung und langjährige Erfahrung in der Reparatur von Unfallschäden.

In vielen Autohäusern ist die Unfallreparatur nur ein Teilbereich, da Karosserie- und Lackierarbeiten häufig an externe Fachbetriebe weitergegeben werden. Von Versicherungen empfohlene Vertragswerkstätten arbeiten wiederum auf Grundlage besonderer Vereinbarungen und Vorgaben der jeweiligen Versicherer.

Wir sind keiner Versicherung verpflichtet. Deshalb richten wir den Reparaturweg nicht an vertraglichen Interessen eines Versicherers aus, sondern an den technischen Anforderungen Ihres Fahrzeugs und einer fachgerechten Instandsetzung.

Sicherheit, Qualität, Werterhalt und ein überzeugendes Ergebnis stehen dabei im Mittelpunkt – unabhängig davon, ob es sich um einen Haftpflicht-, Teilkasko- oder Vollkaskoschaden oder um eine Reparatur auf eigene Rechnung handelt.

Und weil ein Werkstattbesuch angenehm beginnen darf, gibt es bei uns auch richtig guten Kaffee.

Kurz erklärt: Haftpflichtschaden

Wenn Sie unverschuldet in einen Unfall verwickelt werden und eine andere Person dafür haftet, spricht man von einem Haftpflichtschaden. In diesem Fall können Sie Ersatz für die erforderlichen unfallbedingten Schäden verlangen. Die Ansprüche richten sich gegen den Unfallverursacher beziehungsweise dessen Kfz-Haftpflichtversicherung.

Ein klassisches Beispiel ist der Auffahrunfall: Sie halten an einer roten Ampel, der nachfolgende Fahrer reagiert zu spät und fährt auf Ihr Fahrzeug auf.

Zu den möglichen Schadenpositionen gehören neben den Reparatur- und erforderlichen Abschleppkosten beispielsweise die Kosten eines Sachverständigen und einer notwendigen anwaltlichen Vertretung.

Abhängig vom Einzelfall können außerdem Mietwagenkosten oder eine Nutzungsausfallentschädigung sowie ein merkantiler Minderwert berücksichtigt werden.

Nehmen Sie nach einem Unfall möglichst frühzeitig Kontakt mit uns auf. Wir dokumentieren den Schaden, erläutern Ihnen die technischen nächsten Schritte und unterstützen Sie bei der Auswahl geeigneter Sachverständiger und spezialisierter Rechtsanwälte. Selbstverständlich übernehmen wir auch die fachgerechte Reparatur Ihres Fahrzeugs.

Eine Rechtsberatung bieten wir nicht an. Rechtliche Fragen, beispielsweise zur Haftung, zur Höhe Ihrer Ansprüche oder zum Verhalten gegenüber der gegnerischen Versicherung, sollten Sie mit einem spezialisierten Rechtsanwalt klären.

Kurz erklärt: Vollkaskoschaden

Ein Unfall ist schnell passiert und kommt meist plötzlich und unerwartet. Sie sind kurz unaufmerksam, die Ausfahrt der Tiefgarage ist zu eng, die Parkplatzbegrenzung war näher als gedacht, jemand beschädigt Ihr Fahrzeug unbemerkt auf dem Parkplatz oder Ihr Auto wird Ziel von Vandalismus. In solchen Fällen kann eine vorhandene Vollkaskoversicherung für den Schaden aufkommen. Welche Leistungen übernommen werden, richtet sich nach Ihrem Versicherungsvertrag.

Wir helfen Ihnen bei der Einschätzung, ob es unter Berücksichtigung der Selbstbeteiligung und einer möglichen Beitragsveränderung wirtschaftlich sinnvoll ist, die Vollkaskoversicherung in Anspruch zu nehmen.

Dazu geben wir Ihnen eine erste Einschätzung der Reparaturkosten und erläutern die technischen und organisatorischen nächsten Schritte.

Wir sind kein Partnerbetrieb einer Versicherung – darauf möchten wir ausdrücklich hinweisen. Unsere Partner sind unsere Kunden, und gemeinsam suchen wir nach der besten Lösung für Sie und Ihr Fahrzeug. Unsere Erfahrung mit solchen Vorgängen kann Ihnen die Abwicklung erleichtern. Deshalb unsere Empfehlung: Kontaktieren Sie zuerst uns.

Eine Rechtsberatung findet nicht statt. Verbindliche Auskünfte zu Versicherungsleistungen, Rückstufungen und Beitragsänderungen erhalten Sie von Ihrer Versicherung.

Kurz erklärt: Teilkaskoschaden

Nicht jeder Schaden am Fahrzeug entsteht durch einen Unfall. Häufig sind es äußere Einflüsse, die zu unerwarteten Problemen führen – etwa ein Steinschlag während der Fahrt, ein Zusammenstoß mit Wild, ein Sturm- oder Hagelschaden oder sogar ein Diebstahl. Genau für solche Fälle ist die Teilkaskoversicherung gedacht.

Sie greift bei bestimmten unvorhersehbaren Ereignissen, auf die Sie keinen direkten Einfluss haben. Typische Beispiele sind Glasbruch, Schäden durch Naturgewalten, Brand oder Tierbisse. Welche Schäden tatsächlich versichert sind, richtet sich nach Ihrem Versicherungsvertrag.

Wir prüfen gemeinsam mit Ihnen, ob die Abwicklung über die Teilkasko wirtschaftlich sinnvoll ist.

Dabei berücksichtigen wir insbesondere die vereinbarte Selbstbeteiligung und geben Ihnen eine erste Einschätzung der zu erwartenden Reparaturkosten. Auf dieser Grundlage besprechen wir mit Ihnen die technischen und organisatorischen nächsten Schritte.

Wichtig: Wir arbeiten unabhängig von Versicherungen und vertreten die Interessen unserer Kunden. Unser Ziel ist es, die wirtschaftlich und technisch beste Lösung für Sie und Ihr Fahrzeug zu finden. Durch unsere Erfahrung in der Schadenabwicklung können wir Sie gezielt unterstützen und unnötige Umwege vermeiden. Unser Tipp: Melden Sie sich möglichst frühzeitig bei uns.

Eine Rechtsberatung findet nicht statt. Verbindliche Auskünfte zum Versicherungsschutz und zur Kostenübernahme erhalten Sie von Ihrer Versicherung.

Kurz erklärt: Selbstzahler

Nicht jeder Schaden am Fahrzeug muss über eine Versicherung abgewickelt werden. In vielen Fällen kann es sinnvoll sein, die Reparaturkosten selbst zu übernehmen.

Eine Eigenzahlung bietet sich insbesondere an, wenn die Reparaturkosten unterhalb der Summe aus Selbstbeteiligung und einer möglichen Prämienerhöhung der Vollkaskoversicherung liegen. Auch bei kleineren Schäden wie Kratzern oder Dellen kann eine Reparatur auf eigene Rechnung die wirtschaftlichere Lösung sein.

Wir unterstützen Sie dabei, die passende Entscheidung zu treffen. Sie erhalten von uns eine transparente Einschätzung der zu erwartenden Kosten sowie ein nachvollziehbares Angebot für die fachgerechte Reparatur. Gerade bei kleineren Schäden können kosteneffiziente Verfahren wie Smart Repair eine schnelle und wirtschaftliche Lösung darstellen.

Auch ohne die Beteiligung einer Versicherung stehen wir Ihnen mit unserer Erfahrung zur Seite und sorgen dafür, dass Ihr Fahrzeug technisch und optisch fachgerecht instandgesetzt wird. Unser Tipp: Lassen Sie den Schaden frühzeitig von uns begutachten – so behalten Sie die Kosten im Blick.

Glossar

Die Selbstbeteiligung ist der Betrag, den Sie bei einem versicherten Kaskoschaden selbst tragen. Ihre Höhe ist im Versicherungsvertrag festgelegt und kann für Teil- und Vollkasko unterschiedlich sein.

In der Regel wird die vereinbarte Selbstbeteiligung bei jedem einzelnen Schadenereignis von der Versicherungsleistung abgezogen.

Maßgeblich sind die Bedingungen Ihres Vertrags.

Ein Schaden ist die Beeinträchtigung oder Zerstörung eines Fahrzeugs durch einen Unfall oder andere äußere Einflüsse. Betroffen sein können beispielsweise Karosserie, Lack, Fahrwerk, Verglasung, Elektronik oder Fahrerassistenzsysteme.

Für die Schadenabwicklung ist neben dem Umfang auch die Ursache des Schadens entscheidend.

Bei der Schadenlenkung empfiehlt oder vermittelt eine Versicherung einen bestimmten Partnerbetrieb.

Diese Werkstätten arbeiten auf Grundlage vertraglicher Vereinbarungen mit dem jeweiligen Versicherer.

Ob Sie einer solchen Empfehlung folgen müssen, hängt von Ihrem Versicherungsvertrag ab. Haben Sie einen Kaskotarif mit Werkstattbindung abgeschlossen, kann die Reparatur in einem anderen Betrieb zu einer höheren Selbstbeteiligung oder einer gekürzten Erstattung führen.

Wir sind keiner Versicherung vertraglich verpflichtet und orientieren uns bei der Reparatur an den technischen Anforderungen Ihres Fahrzeugs sowie an einer sach- und fachgerechten Instandsetzung.

Für die Unterscheidung mehrerer Schäden ist die jeweilige Entstehungsursache entscheidend. Entsteht zu einem späteren Zeitpunkt ein weiterer Schaden durch ein anderes Ereignis, handelt es sich in der Regel um einen neuen Schadenfall.

Eine Parkdelle an der Fahrertür und ein später entstandener Rangierschaden am Heck sind beispielsweise zwei getrennte Schäden.

Bei einer Kaskoregulierung kann dadurch für jeden Schaden eine eigene Selbstbeteiligung anfallen.

Wir erstellen zunächst eine Kostenkalkulation, damit Sie den voraussichtlichen Reparaturaufwand einschätzen und über die Inanspruchnahme Ihrer Versicherung entscheiden können.

Für die weitere Abwicklung wird daraus bei Bedarf eine detaillierte Reparaturkalkulation mit den erforderlichen Arbeiten, Ersatzteilen und Lackierpositionen erstellt.

Werden bei der Demontage zusätzliche, zuvor nicht sichtbare Schäden festgestellt, muss die Kalkulation entsprechend ergänzt werden.

Mit einer Abtretung übertragen Sie einen bestimmten Anspruch gegen die Versicherung oder den Unfallverursacher auf die Werkstatt.

Wir können den abgetretenen Anspruch dadurch grundsätzlich im eigenen Namen geltend machen und die anerkannte Zahlung direkt entgegennehmen.

Bei einer Zahlungsanweisung bleibt der Anspruch dagegen bei Ihnen.

Sie weisen die Versicherung lediglich an, den erstatteten Betrag unmittelbar an uns zu überweisen. Dadurch erhalten wir grundsätzlich keinen eigenen Anspruch gegen die Versicherung.

In beiden Fällen bleiben Sie unser Auftraggeber und Vertragspartner für die Reparatur. Übernimmt die Versicherung die Rechnung nicht vollständig, können nicht erstattete Beträge – abhängig von der jeweiligen Vereinbarung und dem Schadenfall – von Ihnen zu tragen sein.

Entscheidend ist immer der genaue Wortlaut des unterschriebenen Dokuments.

Der merkantile Minderwert beschreibt einen möglichen Wertverlust, der nach einem Unfall trotz vollständiger und fachgerechter Reparatur bestehen bleibt.

Hintergrund ist, dass ein repariertes Unfallfahrzeug beim späteren Verkauf unter Umständen einen geringeren Preis erzielt als ein vergleichbares unfallfreies Fahrzeug.

Ob ein merkantiler Minderwert vorliegt und wie hoch er ist, wird in der Regel von einem Kfz-Sachverständigen beurteilt.

Dabei werden unter anderem Fahrzeugalter, Laufleistung, Schadenumfang, Reparaturweg und Marktsituation berücksichtigt.

Das Hinweis- und Informationssystem der Versicherungswirtschaft, kurz HIS, ist eine Auskunftei, in der bestimmte Schadeninformationen und Risikohinweise gespeichert werden können. Versicherer nutzen das System unter anderem zur Sachverhaltsaufklärung und zur Erkennung auffälliger Schadenkonstellationen.

Ein Eintrag bedeutet nicht automatisch, dass ein Fehlverhalten oder Versicherungsbetrug vorliegt. Er kann jedoch dazu führen, dass ein Schadenfall genauer geprüft wird.

Das HIS wird von der Besurance HIS GmbH betrieben. Dort können Sie eine grundsätzlich kostenlose Selbstauskunft über die zu Ihrer Person gespeicherten Daten beantragen.

Unrichtige Einträge können berichtigt oder gelöscht werden.

Das Hinweis- und Informationssystem (HIS) der Versicherungswirtschaft

In der Teil- und Vollkasko besteht kein allgemeiner Anspruch auf einen Mietwagen oder eine Nutzungsausfallentschädigung.

Einige Tarife, Schutzbriefe oder zusätzliche Mobilitätsleistungen enthalten jedoch entsprechende Leistungen.

Entscheidend ist Ihr Versicherungsvertrag.

Bei einem unverschuldeten Haftpflichtschaden können abhängig von Haftung, Reparaturdauer, tatsächlichem Mobilitätsbedarf und Erforderlichkeit Mietwagenkosten oder eine Nutzungsausfallentschädigung erstattungsfähig sein.

Sprechen Sie uns an: Wir besprechen mit Ihnen, welche Mobilitätslösung während der Reparatur zur Verfügung steht.

Bei einem Kaskoschaden richten sich die Leistungen nach Ihrem Versicherungsvertrag und den dazugehörigen Allgemeinen Bedingungen für die Kfz-Versicherung, kurz AKB. Darin ist unter anderem geregelt:
• welche Schadenereignisse versichert sind,
• welche Selbstbeteiligung gilt,
• wie die Entschädigung berechnet wird,
• ob eine Werkstattbindung vereinbart wurde,
• welche Pflichten im Schadenfall bestehen und
• welche Zusatzleistungen eingeschlossen sind. Versicherungsverträge können sich in ihrem Leistungsumfang deutlich unterscheiden.

Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft sind lediglich eine Orientierung; maßgeblich ist Ihr individueller Vertrag.

Die Schadenfreiheitsklasse berücksichtigt, wie lange ein Versicherungsvertrag ohne regulierten Haftpflicht- oder Vollkaskoschaden geführt wurde. Aus ihr ergibt sich der Schadenfreiheitsrabatt, der die Höhe des Versicherungsbeitrags beeinflusst.

Nach einem regulierten Schaden kann eine Rückstufung erfolgen. Wie stark diese ausfällt und wie sich der Beitrag verändert, richtet sich nach dem Tarif des jeweiligen Versicherers. Teilkaskoschäden führen üblicherweise nicht zu einer Rückstufung.

Bei einem Kaskotarif mit Werkstattbindung verpflichtet sich der Versicherungsnehmer, versicherte Schäden in einem von der Versicherung ausgewählten oder vermittelten Partnerbetrieb reparieren zu lassen. Dafür wird häufig ein günstigerer Versicherungsbeitrag angeboten. Was zunächst attraktiv klingt, bedeutet jedoch weniger Entscheidungsfreiheit bei der Wahl des Reparaturbetriebs. Beauftragen Sie trotz Werkstattbindung eine andere Werkstatt, kann die Versicherung je nach Vertrag die Erstattung kürzen oder eine höhere Selbstbeteiligung verlangen.

Unser Hinweis: Prüfen Sie, ob Ihnen der günstigere Beitrag die Einschränkung bei der Werkstattwahl wert ist.

Bei einem unverschuldeten Haftpflichtschaden können Sie grundsätzlich selbst entscheiden, welchen qualifizierten Reparaturbetrieb Sie mit der Instandsetzung beauftragen.

Der Geschädigte ist grundsätzlich frei in der Wahl der Mittel zur Schadenbeseitigung.

Bei einem Kaskoschaden richtet sich die Werkstattwahl nach Ihrem eigenen Versicherungsvertrag.

Ohne Werkstattbindung können Sie den Reparaturbetrieb grundsätzlich selbst wählen.

Mit Werkstattbindung können bei der Wahl eines anderen Betriebs finanzielle Nachteile entstehen.

Die Vollkaskoversicherung ersetzt im Rahmen der vereinbarten Bedingungen Schäden am eigenen Fahrzeug durch versicherte Unfallereignisse sowie bestimmte mut- oder böswillige Beschädigungen.

Sie umfasst außerdem die vereinbarten Leistungen der Teilkasko.

Bei einer vollständigen und fachgerechten Reparatur werden die erforderlichen Reparaturkosten grundsätzlich bis zur vertraglich festgelegten Obergrenze übernommen.

Auch erforderliche Abschleppkosten bis zur nächstgelegenen geeigneten Werkstatt können eingeschlossen sein.

Von der Entschädigung wird die vereinbarte Selbstbeteiligung abgezogen.

Die konkreten Leistungen richten sich immer nach Ihrem Versicherungsvertrag.

Nicht automatisch Bestandteil der Vollkaskoleistung sind insbesondere:
• der merkantile Minderwert,
• Mietwagenkosten,
• eine Nutzungsausfallentschädigung,
• Kosten eines ohne Abstimmung selbst beauftragten Sachverständigen und
• weitere nicht ausdrücklich vereinbarte Nebenkosten.

Nach den aktuellen GDV-Musterbedingungen werden Sachverständigenkosten nur übernommen, wenn die Versicherung die Beauftragung veranlasst oder ihr zugestimmt hat. Einzelne Tarife können abweichende oder zusätzliche Leistungen enthalten.

Ein Schaden sollte möglichst zeitnah und unter Beachtung der vertraglich vereinbarten Fristen gemeldet werden.

Bei der Schadenmeldung sollten insbesondere folgende Fragen beantwortet werden:
• Was ist passiert?
• Wann und wo ist es passiert?
• Wie ist der Schaden entstanden?
• Wer war beteiligt?
• Welche Fahrzeugbereiche sind betroffen?
• Gibt es Fotos, Zeugen oder weitere Nachweise?

Melden Sie sich möglichst frühzeitig bei uns.

Wir unterstützen Sie bei der technischen Dokumentation und der Reparaturkalkulation.

Achten Sie gleichzeitig darauf, die Melde- und Mitwirkungspflichten gegenüber Ihrer Versicherung einzuhalten.

Ein Kfz-Sachverständiger beurteilt einen Fahrzeugschaden und ermittelt je nach Auftrag unter anderem:
• den Schadenumfang,
• die voraussichtlichen Reparaturkosten,
• die Reparaturdauer,
• den Wiederbeschaffungswert,
• den Restwert und
• einen möglichen merkantilen Minderwert.

Bei einem unverschuldeten Haftpflichtschaden können Sie grundsätzlich selbst einen unabhängigen Sachverständigen auswählen.

Bei geringfügigen Schäden kann jedoch ein Kostenvoranschlag ausreichen; die Kosten eines umfangreichen Gutachtens werden dann möglicherweise nicht vollständig erstattet.

Bei einem Kaskoschaden richten sich Auswahl und Beauftragung nach Ihrem Versicherungsvertrag. Häufig beauftragt die Versicherung selbst einen Sachverständigen oder verlangt eine vorherige Abstimmung.

Nach den GDV-Musterbedingungen werden die Kosten eines eigenen Sachverständigen nur übernommen, wenn der Versicherer die Beauftragung veranlasst oder ihr zugestimmt hat.

Mit einer Reparaturkostenübernahmebestätigung erklärt die Versicherung, dass sie Reparaturkosten innerhalb eines bestimmten Rahmens übernimmt. Andere Bezeichnungen sind Kostenübernahmebestätigung, Zahlungszusage oder – insbesondere bei Kaskoschäden – Schadensfreigabe.

Die Bestätigung schafft für die Werkstatt eine größere Planungssicherheit, ist jedoch nicht automatisch eine uneingeschränkte Zusage zur Übernahme der gesamten späteren Rechnung. Umfang, Bedingungen und mögliche Vorbehalte müssen berücksichtigt werden.

Werden während der Demontage zusätzliche Schäden sichtbar, kann eine ergänzende Abstimmung mit der Versicherung erforderlich sein.

Ein Vorschaden ist ein Schaden, der bereits vor dem aktuellen Schadenereignis entstanden ist. Er kann fachgerecht repariert worden oder noch ganz beziehungsweise teilweise vorhanden sein.

Als Altschaden wird in der Schadenpraxis häufig ein früherer, noch sichtbarer oder nicht vollständig reparierter Schaden bezeichnet.

Die Begriffe werden jedoch nicht immer einheitlich verwendet. Frühere Schäden müssen vollständig und korrekt dokumentiert werden. Überschneiden sich ein früherer und ein neuer Schaden, muss nachvollziehbar abgegrenzt werden, welche Reparaturarbeiten auf das aktuelle Ereignis zurückzuführen sind. Unvollständige Angaben können die Regulierung erschweren oder zu Leistungskürzungen führen.

Bei einer fiktiven Abrechnung wird ein Fahrzeugschaden auf Grundlage eines Gutachtens oder Kostenvoranschlags abgerechnet, ohne dass die beschriebene Reparatur vollständig durchgeführt und durch eine Rechnung nachgewiesen wird.

Bei einem Haftpflichtschaden kann grundsätzlich der zur Wiederherstellung erforderliche Geldbetrag verlangt werden.

Die Umsatzsteuer wird jedoch nur erstattet, wenn und soweit sie tatsächlich angefallen ist.

Die Versicherung kann die angesetzten Kosten unter bestimmten Voraussetzungen prüfen und auf eine technisch gleichwertige, günstigere Reparaturmöglichkeit verweisen.

Bei einem Kaskoschaden richtet sich die Möglichkeit einer fiktiven Abrechnung ausschließlich nach den Bedingungen des eigenen Versicherungsvertrags.

Eine fiktive Abrechnung kann außerdem bei einem späteren Schaden relevant werden.

Deshalb sollten der Schaden, die Kalkulation und tatsächlich ausgeführte Arbeiten sorgfältig dokumentiert werden.

Ein wirtschaftlicher Totalschaden liegt vor, wenn die erforderlichen Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen.

Bei einem unverschuldeten Haftpflichtschaden kann eine Reparatur unter bestimmten Voraussetzungen trotzdem erstattungsfähig sein, wenn die Reparaturkosten den Wiederbeschaffungswert um nicht mehr als 30 Prozent übersteigen. Dafür muss das Fahrzeug grundsätzlich vollständig und fachgerecht repariert und anschließend weiter genutzt werden.

Diese sogenannte 130-Prozent-Regel gilt nicht für die eigene Kaskoversicherung.

Bei einer Totalschadenabrechnung wird in der Regel der Wiederbeschaffungswert abzüglich des Restwerts angesetzt.

Bei einem Kaskoschaden wird zusätzlich die vereinbarte Selbstbeteiligung abgezogen.

Der Wiederbeschaffungswert ist der Betrag, der unmittelbar vor dem Schaden erforderlich gewesen wäre, um ein gleichwertiges gebrauchtes Fahrzeug zu erwerben.

Berücksichtigt werden unter anderem:
• Hersteller und Modell,
• Alter und Laufleistung,
• Ausstattung,
• Pflege- und Erhaltungszustand,
• vorhandene Vorschäden und
• die aktuelle Marktsituation.

Der Wiederbeschaffungswert wird in der Regel von einem Kfz-Sachverständigen ermittelt.

Der Begriff Zeitwert wird im allgemeinen Sprachgebrauch für den aktuellen Wert eines gebrauchten Fahrzeugs verwendet.

Für die professionelle Schadenregulierung ist er jedoch häufig zu ungenau.

Je nach Fragestellung sind stattdessen Begriffe wie Wiederbeschaffungswert, Restwert, Marktwert oder Händlereinkaufswert maßgeblich.

Diese Werte können voneinander abweichen.

Der Restwert ist der Wert, den das Fahrzeug im beschädigten oder zerstörten Zustand noch besitzt. Er wird insbesondere bei der Abrechnung eines wirtschaftlichen Totalschadens vom Wiederbeschaffungswert abgezogen.

Der Restwert wird in der Regel durch einen Kfz-Sachverständigen anhand geeigneter Kaufangebote und der jeweiligen Marktsituation ermittelt.

Die Erläuterungen in diesem Glossar dienen ausschließlich der allgemeinen Information und stellen keine Rechtsberatung dar. Ansprüche und Versicherungsleistungen richten sich nach den Umständen des Einzelfalls sowie den jeweiligen Vertragsbedingungen.

Bei rechtlichen Fragen wenden Sie sich bitte an einen spezialisierten Rechtsanwalt.

KaschubKarosserieLackMechanik

in Bonn

Unfall passiert? Unfall passiert?

Gut informiert, wenn`s gekracht hat!

Unfallinstandsetzung

Karosserie-Instandsetzung, Rahmen richten, lackieren, ausbeulen, vermessen, schweißen, prüfen, Glasarbeiten, digitale Schadensdiagnose und vieles mehr. Wir bringen Autos nach Unfällen schnell wieder in Schuss – und kennen uns mit allen Marken aus. Professionell. Zuverlässig. Schnell. Und immer in Ihrer Nähe.

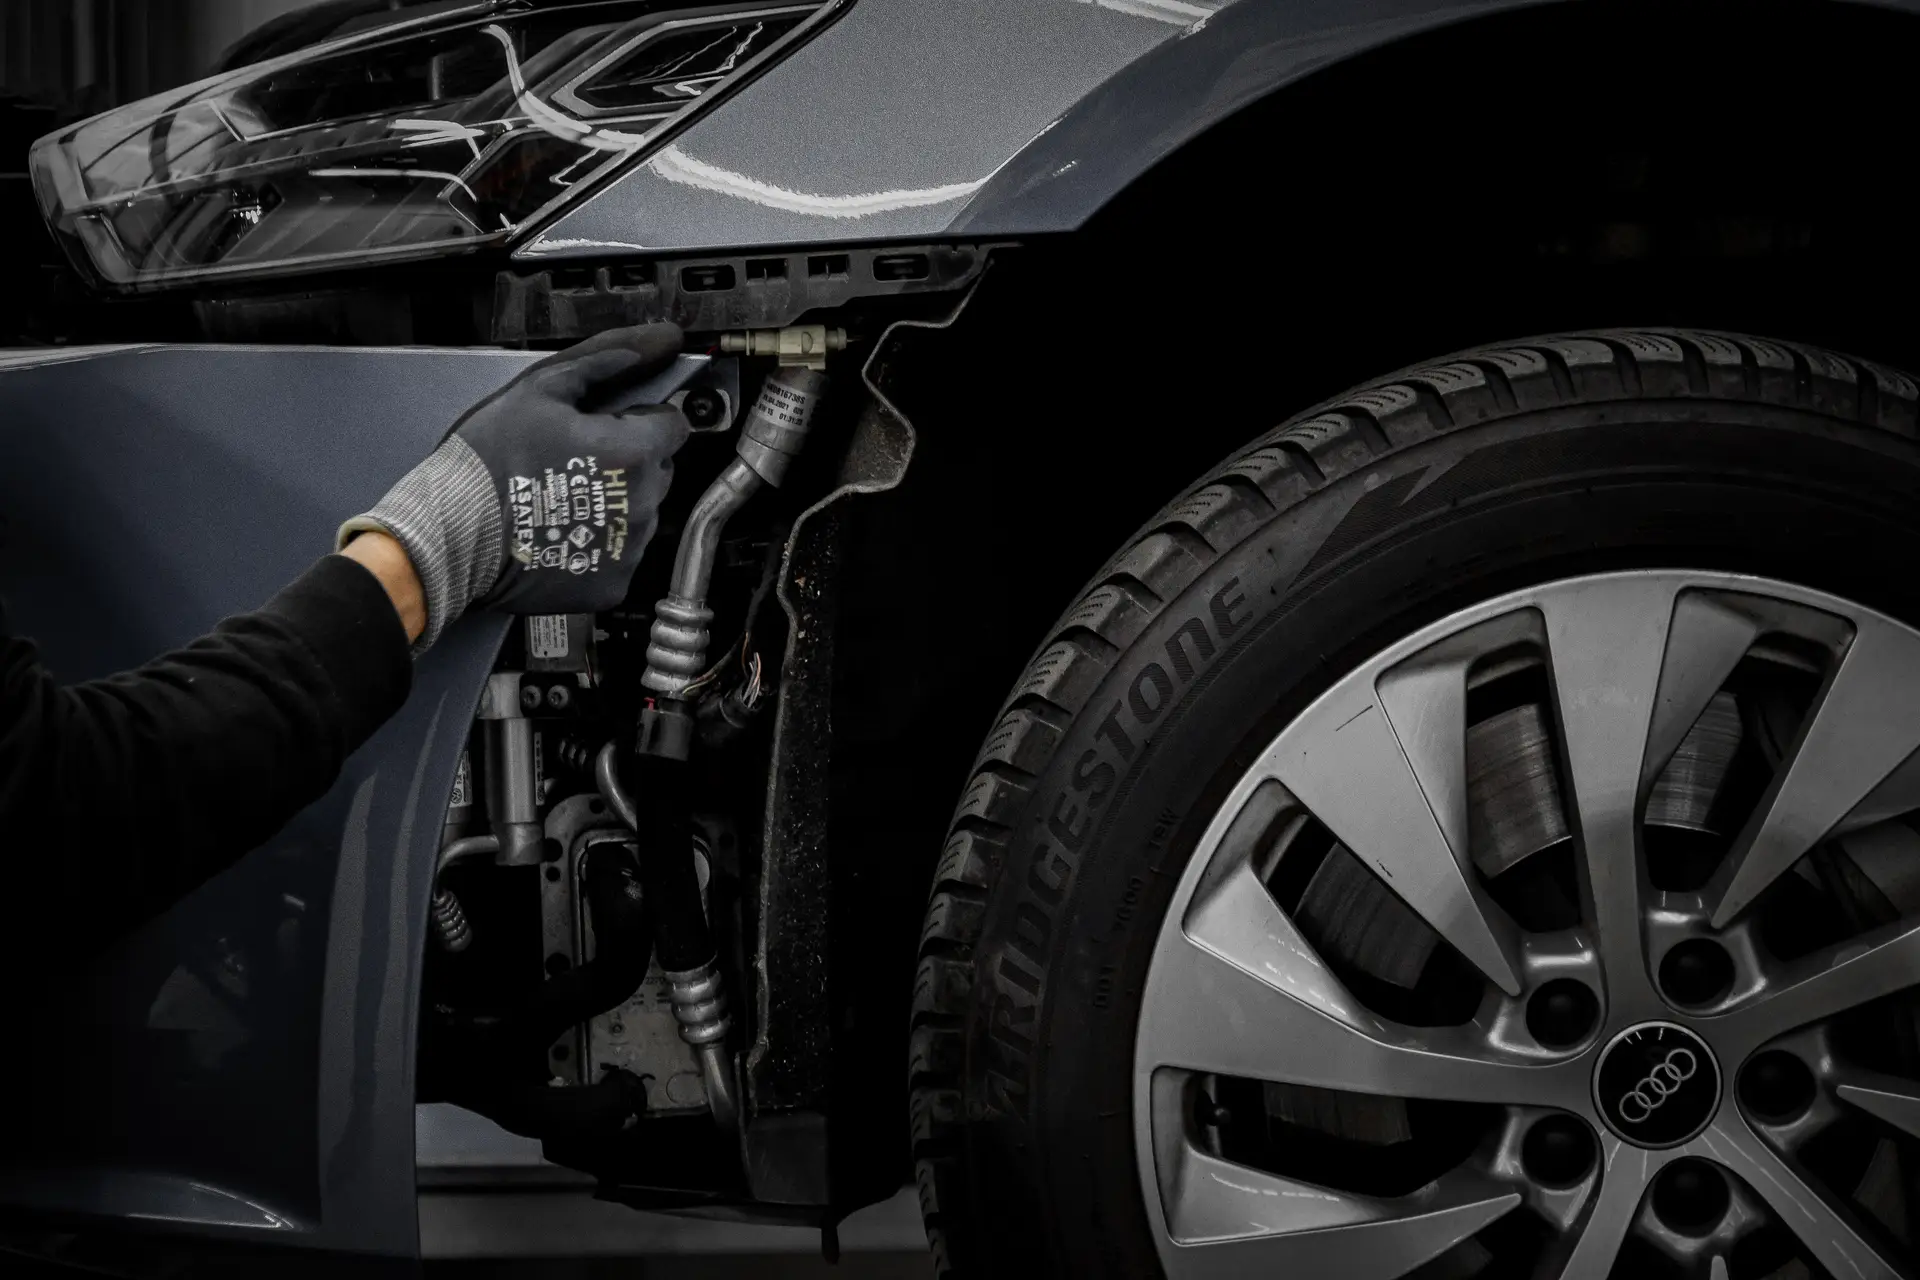
Karosseriearbeiten am Fahrzeug bei Kaschub
Telefon
Wir sind gerne für Sie da.
WhatsApp
Schreiben Sie uns eine Nachricht.
Anfahrt
Kommen Sie uns besuchen.